PayPo - Daj sobie czas
autorstwa PayPo
4,7
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Zakupy
- Oceny
- 4,7
- Cena
- Free
- Pobierz
- 1.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
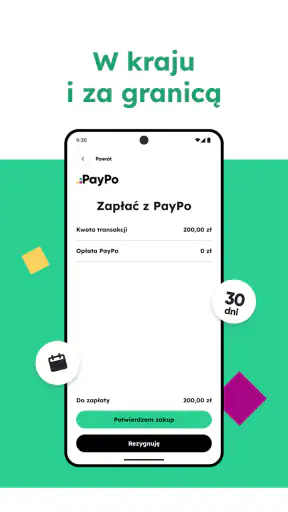
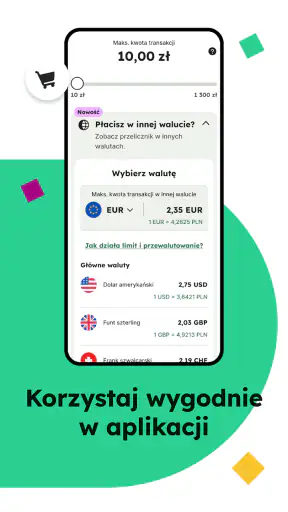
 Analiza autorstwa Getfullapps
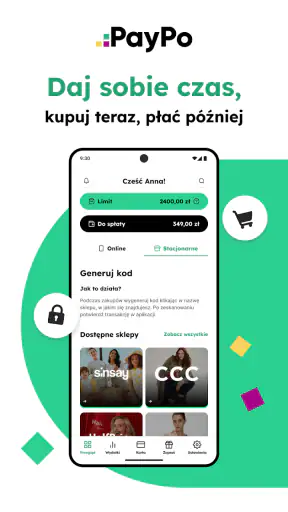
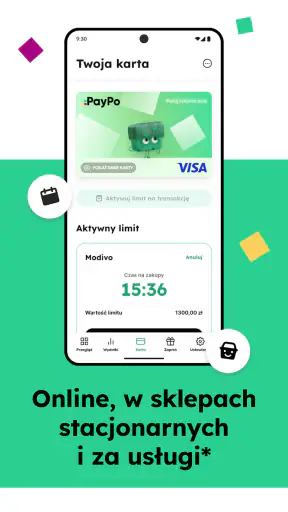
PayPo to aplikacja zakupowa polskiego dewelopera PayPo, stworzona wokół prostego pomysłu: kupuję teraz, a płatność odkładam na później. Po kilku dniach używania widzę, że jej największą zaletą nie jest rozbudowany zestaw dodatków, lecz wygoda w sytuacji, gdy chcę sfinalizować zakup bez natychmiastowego obciążania konta. To narzędzie dla osób, które dobrze pilnują terminów i traktują odroczoną płatność jako sposób organizacji wydatków, a nie dodatkowe pieniądze.
W sklepie aplikacja należy do kategorii zakupów, ma ocenę 4,7 przy około 25 tysiącach ocen i ponad milionie instalacji. Te liczby sugerują, że rozwiązanie trafiło do szerokiego grona użytkowników, ale sama popularność nie powinna zastępować rozsądnej oceny własnych nawyków finansowych. W moim odczuciu PayPo jest najbardziej użyteczne wtedy, gdy dokładnie wiem, co kupuję, znam swoje możliwości i potrzebuję tylko przesunąć moment zapłaty.
Najpierw sprawdzam, czy odroczenie rozwiązuje konkretny problem
Przed instalacją warto pomyśleć nie tylko o tym, czy płatność później brzmi wygodnie, ale też o tym, co chcę dzięki niej osiągnąć. Jeśli chodzi o zakup potrzebnej rzeczy, której termin nie może czekać, przesunięcie płatności może pomóc uporządkować przepływ pieniędzy. Jeśli główną zachętą jest myśl „mogę kupić, bo nie płacę teraz”, to dla mnie sygnał, by zatrzymać się przed zatwierdzeniem koszyka.
Przy pierwszym użyciu dobrze jest potraktować proces jak próbę nowego sposobu rozliczania, a nie jak dodatkowy limit do wykorzystania. Wybieram jeden konkretny zakup, sprawdzam warunki na ekranie potwierdzenia i od razu zapisuję termin płatności w miejscu, które regularnie kontroluję. Taki mały test pokazuje, czy odroczona płatność pasuje do mojej organizacji, zanim zacznę korzystać z niej przy kolejnych zamówieniach.
To szczególnie przydatne, gdy domowe wydatki są rozłożone na różne dni miesiąca. Mogę na przykład potrzebować części do naprawy sprzętu przed kolejnym wpływem, ale nie chcę jednocześnie pomieszać tego zakupu z rachunkami, które już zaplanowałem. W takim scenariuszu istotne jest nie samo przesunięcie zapłaty, tylko świadome uwzględnienie przyszłego zobowiązania obok pozostałych kosztów.
Jak działa PayPo i gdzie naprawdę widać jego wartość
Najłatwiej myśleć o PayPo jak o warstwie płatniczej towarzyszącej zakupom internetowym. Zamiast od razu korzystać ze zwykłego przelewu, karty czy szybkiej płatności, wybieram opcję odroczenia, jeśli jest dostępna przy danym zakupie. Aplikacja pomaga później kontrolować zobowiązanie i zachować orientację w tym, co zostało odłożone na później.
To ważne rozróżnienie: nie jest to aplikacja do wyszukiwania produktów, porównywania cen ani zarządzania całym domowym budżetem. Jej rola jest węższa i przez to czytelniejsza. PayPo ma ułatwić sam moment płatności, a nie decydować za mnie, czy dany zakup jest rozsądny.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
W praktyce najbardziej doceniłem ją przy zakupach, które musiałem zamknąć szybko, ale nie chciałem od razu wykonywać klasycznej płatności. Przykładowo, jeśli podczas kompletowania wyposażenia mieszkania znalazłem potrzebny przedmiot, odroczenie płatności pozwalało mi nie przerywać całego procesu tylko dlatego, że w danej chwili wolałem zachować środki na koncie. To wygodne, ale tylko pod warunkiem, że późniejszy termin jest realnie uwzględniony w moich planach.
Największa wartość PayPo nie polega na tym, że zakup staje się tańszy, lecz na tym, że płatność można lepiej dopasować do momentu otrzymania produktu i własnego cyklu finansowego. Taka różnica brzmi niewinnie, jednak właśnie ona decyduje o tym, czy aplikacja pomaga, czy zaczyna zachęcać do kupowania ponad możliwości.
Co oznacza bezpłatna aplikacja
Samą aplikację można pobrać bez opłat. To dobra wiadomość dla osoby, która chce sprawdzić sposób działania PayPo bez płacenia za dostęp do programu. Trzeba jednak oddzielić bezpłatne korzystanie z aplikacji od warunków konkretnej transakcji. Darmowe pobranie nie oznacza automatycznie, że każda forma odroczenia, każdy termin albo każda sytuacja zakupowa będzie wyglądała identycznie.
Przed zatwierdzeniem zakupów warto czytać ekran podsumowania, zwłaszcza informacje o terminie zapłaty i ewentualnych konsekwencjach opóźnienia. To mój najważniejszy praktyczny nawyk przy tej aplikacji: nie traktuję przycisku odroczenia jak zwykłego sposobu płacenia, tylko jak decyzję finansową wymagającą krótkiego sprawdzenia.
PayPo jest oznaczone jako rozwiązanie dla użytkowników od trzeciego roku życia, ale sam charakter usługi sprawia, że faktycznym odbiorcą będzie osoba dorosła podejmująca decyzje zakupowe. Ograniczenie wiekowe widoczne przy aplikacji nie powinno być mylone z rekomendacją korzystania z odroczonych płatności przez dziecko.
Codzienny scenariusz, w którym aplikacja ma sens
Wyobrażam sobie sytuację, w której zamawiam ubrania potrzebne na konkretną okazję. Nie mam pewności, który rozmiar będzie właściwy, więc część rzeczy może wrócić do sklepu. Przy zwykłej płatności pieniądze opuszczają konto od razu, a późniejszy zwrot wymaga czekania na rozliczenie. Odroczenie może w takim przypadku ułatwić zachowanie płynności, ale nie zwalnia mnie z pilnowania zwrotu i terminu płatności.
To jeden z mniej oczywistych aspektów korzystania z tego typu rozwiązania. Odroczona płatność nie rozwiązuje problemu nietrafionego zakupu. Może jedynie zmienić moment, w którym muszę za niego zapłacić. Dlatego po zamówieniu warto od razu zanotować, co ma zostać zwrócone, sprawdzić status przesyłki i nie zakładać, że sama wysyłka zwrotna automatycznie zamknie zobowiązanie.
Podobnie widzę zastosowanie przy zakupie rzeczy pilnej, na przykład elementu potrzebnego do pracy albo wyposażenia, którego nie chcę odkładać do kolejnej wypłaty. W takim przypadku PayPo może być wygodnym mostem między zakupem a wpływem pieniędzy. Nie nazwałbym go jednak dobrym rozwiązaniem, gdy most miałby być używany przy każdym zakupie.
Porównanie ze zwykłymi metodami płatności
W porównaniu z kartą lub szybkim przelewem PayPo daje przede wszystkim większą elastyczność czasową. Tradycyjna płatność jest prostsza dla osoby, która chce natychmiast zamknąć temat i nie pamiętać o żadnym późniejszym obowiązku. Jeśli mam środki, nie spodziewam się zwrotu i nie potrzebuję przesunięcia terminu, zwykła metoda bywa bardziej przejrzysta.
W porównaniu z kartą kredytową aplikacja może wydawać się mniej obciążająca poznawczo, bo skupia się na konkretnym zakupie, a nie na szerokim limicie. Jednocześnie właśnie dlatego trzeba uważać na wiele oddzielnych transakcji. Kilka małych odroczeń może wyglądać niewinnie, dopóki nie zsumują się w większą kwotę przypadającą do zapłaty w podobnym czasie.
Dla osób korzystających z aplikacji bankowej PayPo nie zastąpi kontroli budżetu. Bank pokazuje stan konta i historię, natomiast PayPo służy do obsługi określonego sposobu płatności. Najbezpieczniejszy workflow, który sam stosuję, polega na tym, że po zakupie sprawdzam zobowiązanie w aplikacji, a następnie uwzględniam je także w swoim miesięcznym planie wydatków.
Trzy praktyczne zasady, które zmieniają komfort korzystania
Pierwsza zasada to używanie odroczenia głównie przy zakupach zaplanowanych, a nie impulsywnych. Jeśli produkt pojawia się w koszyku tylko dlatego, że płatność nie nastąpi od razu, aplikacja zaczyna działać przeciwko mnie. Sam moment zapłaty nie powinien być powodem, dla którego kupuję coś, czego wcześniej nie potrzebowałem.
Druga zasada dotyczy zwrotów. Gdy zamawiam kilka wariantów tego samego produktu, zapisuję sobie, które rzeczy mają wrócić, i sprawdzam, czy rozliczenie faktycznie zostało zaktualizowane. Nie zakładam, że paczka odesłana do sklepu oznacza natychmiastowe zakończenie sprawy po stronie płatności.
Trzecia zasada to unikanie kumulacji terminów. Jeśli kilka zakupów odroczonych przypada w podobnym czasie, wygoda pojedynczych decyzji może zamienić się w trudny do przewidzenia rachunek. Warto więc patrzeć na PayPo nie tylko przez pryzmat pojedynczego koszyka, ale też wszystkich aktywnych zobowiązań.
Te trzy kroki nie są efektownymi funkcjami, ale właśnie one decydują o odpowiedzialnym użyciu. Aplikacja może ułatwić płatność, lecz nie zastąpi kalendarza, notatki ani zdrowej oceny własnego budżetu.
Gdzie pojawia się tarcie
Największym ograniczeniem jest to, że wygoda może osłabić odruch kontrolowania wydatków. Przy zwykłej płatności widzę natychmiastowe zmniejszenie salda. Przy odroczeniu ten sygnał jest przesunięty, więc łatwiej przecenić ilość pieniędzy, którymi naprawdę dysponuję.
Drugie tarcie pojawia się przy zwrotach, anulowaniach i częściowych rozliczeniach. Każdy taki przypadek wymaga ode mnie większej uwagi niż prosty zakup opłacony od razu. Nie oznacza to, że aplikacja jest nieprzydatna, ale że jej wygoda ma cenę w postaci dodatkowej kontroli.
Nie wybrałbym PayPo również wtedy, gdy wiem, że mam problem z pilnowaniem terminów albo często kupuję pod wpływem chwili. W takiej sytuacji lepsza może być zwykła płatność z konta, nawet jeśli jest mniej elastyczna. Mniejsza wygoda może paradoksalnie zapewnić większą kontrolę.
Warto też pamiętać, że wersja aplikacji ma znaczenie dla komfortu obsługi. PayPo działa obecnie w wersji 1.6.2 i wymaga systemu Android co najmniej 6.0. Dla większości nowszych urządzeń nie powinno to być szczególną przeszkodą, ale przy starszym telefonie warto sprawdzić zgodność przed planowaniem zakupów.
Co zmienia wersja i czego oczekuję od dalszego rozwoju
Aktualna wersja 1.6.2 daje konkretny punkt odniesienia dla osoby instalującej aplikację dziś, ale sam numer nie mówi, jakie elementy zmieniły się względem wcześniejszych wydań. Nie przypisuję więc tej wersji żadnej konkretnej nowej funkcji. W przypadku narzędzia płatniczego ważniejsze od efektownych zmian jest dla mnie to, czy podstawowe czynności pozostają zrozumiałe: sprawdzenie zobowiązania, terminu i statusu rozliczenia.
Dla dotychczasowego użytkownika aktualizacja ma największe znaczenie wtedy, gdy poprawia codzienną obsługę bez zaskakującej zmiany sposobu pracy. Po aktualizacji rozsądnie jest ponownie przejrzeć aktywne zakupy i ustawienia, zamiast zakładać, że wszystkie ekrany działają identycznie. To ostrożność, nie sugestia, że aplikacja zmienia zobowiązania samodzielnie.
Patrząc w przyszłość, obserwowałbym przede wszystkim przejrzystość informacji o płatnościach i to, jak łatwo odróżnić zamówienie oczekujące na zwrot od zobowiązania, które trzeba uregulować. To właśnie w takich szczegółach użytkownik najbardziej odczuwa różnicę między wygodnym narzędziem a dodatkowym źródłem niepewności. Nie zakładam, że konkretne usprawnienia są już dostępne; to obszary, których znaczenie wynika z samego charakteru odroczonych płatności.
Dla kogo PayPo jest dobrym wyborem
Najwięcej zyskuje osoba, która regularnie kupuje online, ma przewidywalne wpływy i potrafi prowadzić prostą listę przyszłych płatności. Taki użytkownik może wykorzystać aplikację do lepszego dopasowania momentu zapłaty, zwłaszcza gdy czeka na wypłatę, rozliczenie albo finalizację zwrotu.
PayPo pasuje także komuś, kto chce mieć alternatywę dla karty, ale nie potrzebuje pełnego produktu kredytowego. Wartość wynika wtedy z prostoty konkretnego zastosowania: wybieram zakup, sprawdzam warunki, pilnuję terminu i zamykam zobowiązanie.
Nie poleciłbym jej natomiast osobie, która szuka aplikacji do kompleksowego zarządzania budżetem, automatycznego planowania oszczędności albo porównywania ofert sklepów. To nie jest jej zadanie. Nie wybrałbym jej również dla kogoś, kto nie chce pamiętać o żadnych płatnościach po zakupie.
Przed instalacją warto odpowiedzieć sobie na kilka prostych pytań. Czy potrafię opłacić zakup w późniejszym terminie? Czy będę sprawdzać status zwrotu? Czy wiem, ile podobnych zobowiązań już mam? Jeśli na którekolwiek pytanie odpowiadam niepewnie, zwykła płatność może być rozsądniejsza.
Moja ocena aplikacji PayPo
PayPo oceniam jako przydatne, ale wyspecjalizowane narzędzie zakupowe. Nie oferuje wartości dlatego, że usuwa koszt zakupów, tylko dlatego, że zmienia ich harmonogram. To różnica, którą trzeba rozumieć przed pierwszym użyciem. Bez tej świadomości łatwo pomylić wygodę z większą dostępnością pieniędzy.
Na plus zapisuję prosty cel aplikacji, bezpłatny dostęp do samego programu i dużą popularność potwierdzoną oceną 4,7 oraz ponad milionem instalacji. Deweloper PayPo stworzył rozwiązanie, które odpowiada na konkretną potrzebę i nie próbuje zastępować całego banku. Dla mnie to zaleta, bo wiem, do czego aplikacja służy.
Na minus wpływa konieczność samodzielnego pilnowania terminów, zwrotów i sumy odroczonych zakupów. To nie jest wada ukryta w interfejsie, lecz naturalna konsekwencja korzystania z płatności później. Im częściej używam tej opcji, tym ważniejsza staje się własna organizacja.
Moja rekomendacja jest warunkowa: warto zainstalować PayPo, jeśli odroczenie płatności rozwiązuje konkretny problem, a nie ma finansować spontaniczne zakupy. Osoby zdyscyplinowane mogą zyskać wygodne narzędzie do zakupów internetowych. Ci, którzy wolą natychmiast zamykać wszystkie płatności albo łatwo tracą kontrolę nad wydatkami, powinni pozostać przy zwykłej metodzie.
Ostatecznie PayPo nie jest aplikacją, która sama podejmuje dobrą decyzję za użytkownika. Daje dodatkową możliwość, a odpowiedzialność pozostaje po mojej stronie. Jeśli traktuję ją jako świadomie używany sposób płacenia, widzę realną korzyść. Jeśli traktuję ją jako powód, by kupować mimo braku środków, jej wygoda szybko przestaje być zaletą.
Zalety
- Płatność odroczona nawet o 30 dni bez dodatkowych kosztów.
- Szybka aktywacja usługi bez konieczności podawania danych karty.
- Działa w wielu polskich sklepach internetowych i aplikacjach.
- Przejrzysty podgląd terminów spłaty oraz historii transakcji.
- Możliwość rozłożenia wybranych zakupów na raty.
Wady
- Spóźniona spłata może wiązać się z dodatkowymi opłatami.
- Dostępny limit zależy od indywidualnej oceny klienta.
- Nie każdy sklep internetowy obsługuje płatności PayPo.
- Konieczność terminowego regulowania kilku odroczonych zakupów.
- Usługa może zachęcać do impulsywnego kupowania.
Często zadawane pytania dotyczące PayPo - Daj sobie czas
Czym jest PayPo – Daj sobie czas i jak działa ta usługa?
PayPo to usługa płatnicza typu „kup teraz, zapłać później”, dostępna w wybranych sklepach internetowych i stacjonarnych. Podczas zakupów możesz opłacić zamówienie po jego otrzymaniu, zwykle w określonym terminie, bez konieczności podawania danych karty sprzedawcy. PayPo reguluje należność wobec sklepu, a Ty spłacasz ją zgodnie z warunkami przedstawionymi przed zatwierdzeniem transakcji.
Czy korzystanie z PayPo jest bezpieczne?
PayPo stosuje zabezpieczenia mające chronić dane użytkowników i transakcje, a proces płatności odbywa się w środowisku partnera finansowego oraz sklepu. Przed skorzystaniem warto sprawdzić, jakie informacje są wymagane, przeczytać regulamin i upewnić się, że korzystasz z oficjalnej aplikacji lub strony. Nie udostępniaj nikomu kodów autoryzacyjnych ani danych logowania.
Czy PayPo jest darmowe i kiedy mogą pojawić się dodatkowe koszty?
Samo odroczenie płatności może być bezpłatne, jeśli uregulujesz należność w terminie i zgodnie z warunkami konkretnej transakcji. Koszty mogą jednak pojawić się w przypadku opóźnienia, rozłożenia zobowiązania na raty albo skorzystania z dodatkowej oferty finansowania. Przed potwierdzeniem zakupu aplikacja lub sklep powinny pokazać najważniejsze informacje o terminie spłaty i ewentualnych opłatach.
Jakie warunki trzeba spełnić, aby skorzystać z PayPo?
Dostępność usługi zależy między innymi od wieku użytkownika, jego danych identyfikacyjnych, historii korzystania z usługi oraz pozytywnej oceny przeprowadzonej przez PayPo. Wymagane może być podanie podstawowych informacji osobowych i kontaktowych, a czasami także potwierdzenie tożsamości. Nie każda transakcja lub osoba musi otrzymać zgodę, dlatego decyzja jest podejmowana indywidualnie.
Co się stanie, jeśli zwrócę zakup opłacony przez PayPo?
W przypadku zwrotu produktu należy postępować zgodnie z procedurą sklepu, ponieważ to sprzedawca potwierdza przyjęcie zwrotu i przekazuje informację dotyczącą anulowania lub zmniejszenia należności. Do czasu rozliczenia zwrotu warto kontrolować termin płatności w aplikacji PayPo. Jeśli zwrot nie zostanie jeszcze zaksięgowany, skontaktuj się ze sklepem lub obsługą PayPo, aby uniknąć nieporozumień i opóźnienia.

PayPo - Daj sobie czas
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu bok@paypo.pl, odwiedź stronę https://paypo.pl/ lub zapoznaj się z jego https://paypo.pl/polityka-prywatnosci-i-cookies.